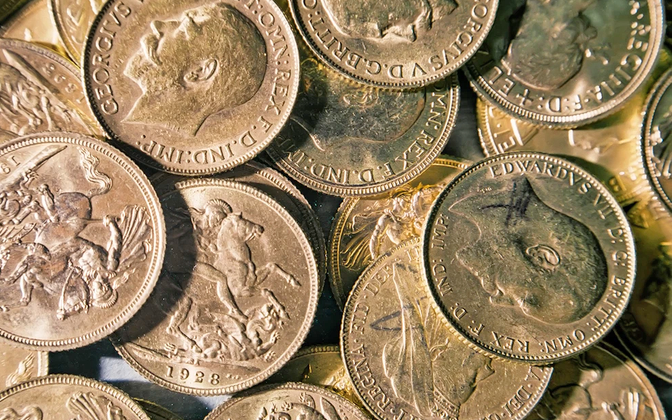
Αντιμέτωποι με μια δυσάρεστη φορολογική έκπληξη μπορεί να βρεθούν όσοι έχουν στην κατοχή τους χρυσές λίρες Αγγλίας ή άλλα χρυσά νομίσματα και αποφασίσουν να τα πουλήσουν, προκειμένου να χρησιμοποιήσουν τα χρήματα για την αγορά ενός ακινήτου ή την κάλυψη άλλων τεκμηρίων. Η Εφορία μπορεί να αρνηθεί να αναγνωρίσει τα ποσά που εισπράχθηκαν, εάν ο κάτοχός τους δεν είναι σε θέση να αποδείξει πότε απέκτησε τα νομίσματα, με ποιον τρόπο περιήλθαν στην κατοχή του και ποιο ήταν το κόστος απόκτησής τους.
Μάλιστα, ακόμη και αν η πώληση έχει πραγματοποιηθεί μέσω της Τράπεζας της Ελλάδος, με όλα τα προβλεπόμενα παραστατικά, αυτό δεν εξασφαλίζει απαραίτητα ότι το τίμημα θα γίνει δεκτό από τις φορολογικές αρχές για την κάλυψη τεκμαρτών δαπανών. Η απόδειξη της συναλλαγής πιστοποιεί ότι ο ενδιαφερόμενος πούλησε τα νομίσματα και εισέπραξε ένα συγκεκριμένο χρηματικό ποσό. Δεν αποδεικνύει, όμως, αυτομάτως την προέλευσή τους, ούτε επιτρέπει πάντοτε τον υπολογισμό του κεφαλαίου που μπορεί να επικαλεστεί στη φορολογική του δήλωση.
Το ζήτημα αφορά χιλιάδες Έλληνες που διατηρούν χρυσές λίρες ως αποταμίευση, αλλά και εκείνους που τις έχουν αποκτήσει από τους γονείς ή τους παππούδες τους. Σε πολλές ελληνικές οικογένειες, άλλωστε, η αγορά χρυσών νομισμάτων αποτελούσε επί δεκαετίες έναν συνηθισμένο τρόπο διαφύλαξης χρημάτων, ενώ δεν ήταν σπάνιο να προσφέρονται λίρες ως δώρα σε παιδιά ή εγγόνια. Στις περιπτώσεις αυτές, είναι πολύ πιθανό να μην υπάρχουν πλέον οι αρχικές αποδείξεις αγοράς ή άλλα έγγραφα, ιδιαίτερα όταν έχουν μεσολαβήσει 30, 40 ή ακόμη περισσότερα χρόνια.
Τι προβλέπει η νομοθεσία και ποια χρήματα αναγνωρίζονται
Σύμφωνα με το άρθρο 34 του Κώδικα Φορολογίας Εισοδήματος (Ν. 4172/2013), ένας φορολογούμενος μπορεί να επικαλεστεί έσοδα από την πώληση περιουσιακών στοιχείων, προκειμένου να δικαιολογήσει δαπάνες που υπάγονται στα φορολογικά τεκμήρια. Ωστόσο, για τον υπολογισμό του ποσού που αναγνωρίζεται, η νομοθεσία προβλέπει κατά κανόνα την αφαίρεση των χρημάτων που είχαν καταβληθεί για την αρχική απόκτηση του περιουσιακού στοιχείου.
Για παράδειγμα, εάν κάποιος είχε αγοράσει χρυσές λίρες έναντι 10.000 ευρώ και αργότερα τις πουλήσει για 18.000 ευρώ, το ποσό που μπορεί να χρησιμοποιηθεί για την κάλυψη τεκμηρίων δεν είναι κατ’ ανάγκην ολόκληρο το τίμημα της πώλησης. Εφόσον εφαρμόζεται ο κανόνας αφαίρεσης του κόστους απόκτησης και αυτό δεν έχει ήδη συνυπολογιστεί στο διαθέσιμο κεφάλαιο προηγούμενων ετών, το ποσό περιορίζεται στα 8.000 ευρώ.
Ιδιαίτερη σημασία έχει και ο χρόνος κατά τον οποίο αποκτήθηκαν τα νομίσματα. Με βάση τις οδηγίες συμπλήρωσης της φορολογικής δήλωσης, για περιουσιακά στοιχεία που αποκτήθηκαν μετά την 1η Ιανουαρίου 1988 προβλέπεται, κατά κανόνα, η αφαίρεση της αρχικής δαπάνης από το τίμημα πώλησης, εκτός εάν αυτή έχει ήδη ληφθεί υπόψη κατά τον υπολογισμό της ανάλωσης κεφαλαίου. Επομένως, η ημερομηνία και ο τρόπος απόκτησης μπορούν να αποδειχθούν καθοριστικοί για τη φορολογική αντιμετώπιση των χρημάτων.
Αυτό πρακτικά σημαίνει ότι όποιος σχεδιάζει να ρευστοποιήσει χρυσές λίρες για να χρηματοδοτήσει την αγορά ενός σπιτιού ή κάποια άλλη μεγάλη δαπάνη θα πρέπει προηγουμένως να εξετάσει ποια δικαιολογητικά διαθέτει. Αποδείξεις αγοράς, έγγραφα κληρονομιάς ή δωρεάς, καθώς και άλλα πρόσφορα αποδεικτικά στοιχεία, μπορούν να έχουν ουσιαστική σημασία κατά τον φορολογικό έλεγχο. Η έλλειψή τους ενδέχεται να δημιουργήσει προβλήματα ακόμη και όταν δεν αμφισβητείται ότι τα χρήματα προέρχονται από πραγματική και νόμιμη συναλλαγή.